


Zwangsversteigerung in Leipzig: Ablauf, Chancen und Alternativen
Zwangsversteigerung in Leipzig: Ablauf am Amtsgericht, Chancen und Risiken – und wann ein freihändiger Verkauf…
AnsehenWohngemeinnützigkeit: Seit 1.1.2025 in der Abgabenordnung verankert – Voraussetzungen, Steuerfolgen und für wen sich das Modell eignet.
Veröffentlicht am 19. Mai 2025 · Aktualisiert am 25. Oktober 2026
 Ihr AnsprechpartnerRobin Tobermann · Geschäftsführer
Mit immo-hub-KI bearbeitet
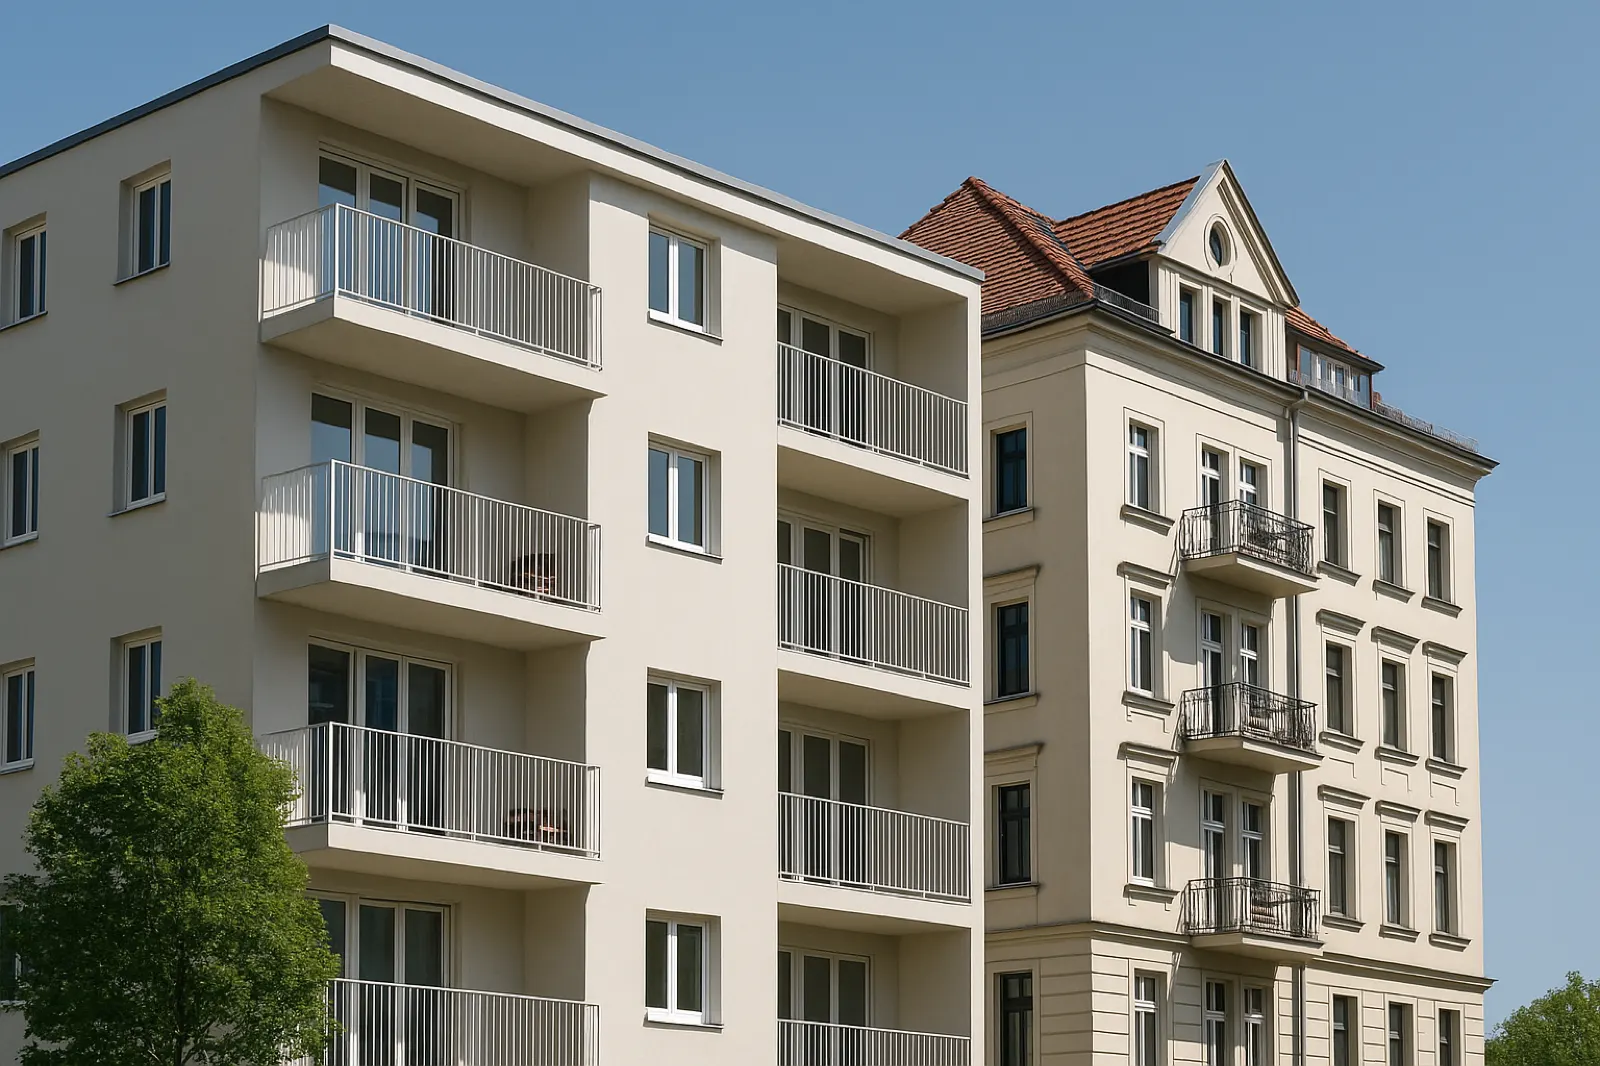
Aktualisiert am 25. Oktober 2026: Dieser Beitrag beschrieb die Wohngemeinnützigkeit ursprünglich als Vorhaben. Tatsächlich gilt sie bereits seit dem 1. Januar 2025 – der Text ist auf die geltende Rechtslage gebracht.
Seit dem 1. Januar 2025 ist die Wohngemeinnützigkeit wieder Teil des deutschen Steuerrechts – ein wohnungspolitisches Instrument, das bis zur Abschaffung im Jahr 1990 eine zentrale Rolle im sozialen Wohnungsbau spielte. Eingeführt wurde sie mit dem Jahressteuergesetz 2024 (BGBl. 2024 I Nr. 387). Ziel ist es, Wohnraum für Haushalte mit begrenztem Einkommen dauerhaft bezahlbar zu halten. Für Bestandshalter, kommunale und genossenschaftliche Träger in Ballungsräumen wie Leipzig ist das Thema durchaus relevant – für klassische Kapitalanleger dagegen kaum.
Anders als früher gibt es kein eigenes Wohnungsgemeinnützigkeitsgesetz. Die neue Wohngemeinnützigkeit ist ein zusätzlicher gemeinnütziger Zweck in der Abgabenordnung: § 52 Abs. 2 Satz 1 Nr. 27 AO nennt die „Förderung wohngemeinnütziger Zwecke“ – definiert als vergünstigte Wohnraumüberlassung an Personen im Sinne des § 53 AO: Menschen, die wegen ihres körperlichen, geistigen oder seelischen Zustands auf Hilfe angewiesen sind, oder Haushalte mit begrenztem Einkommen. Für die Einkommensgrenze gelten bei der Wohngemeinnützigkeit erhöhte Werte: Die Bezüge dürfen höchstens das Fünffache des Regelsatzes der Sozialhilfe betragen, bei Alleinstehenden und Alleinerziehenden das Sechsfache. Die Hilfebedürftigkeit muss zu Beginn des jeweiligen Mietverhältnisses vorliegen.
Wer wohngemeinnützig vermieten will, muss eine steuerbegünstigte Körperschaft sein – etwa ein Verein, eine Stiftung oder eine gemeinnützige GmbH – und die allgemeinen Regeln des Gemeinnützigkeitsrechts einhalten. Dazu gehört die Selbstlosigkeit: Mittel dürfen nur für die satzungsmäßigen Zwecke verwendet werden, Gewinnausschüttungen an Mitglieder oder Gesellschafter sind ausgeschlossen (§ 55 AO). Im Gegenzug gelten die üblichen Steuerbefreiungen gemeinnütziger Körperschaften, insbesondere bei der Körperschaft- und der Gewerbesteuer (§ 5 Abs. 1 Nr. 9 KStG, § 3 Nr. 6 GewStG) – soweit kein wirtschaftlicher Geschäftsbetrieb vorliegt.
Für Akteure am Leipziger Immobilienmarkt stellt sich die Frage, ob eine Umstrukturierung oder Neugründung einer gemeinnützigen Körperschaft strategisch sinnvoll ist. Vor allem für Träger mit langfristigem Bestandshorizont kann die Wohngemeinnützigkeit steuerlich vorteilhaft und zugleich reputationsfördernd sein.
Kapitalanleger müssen allerdings beachten, dass Gemeinnützigkeit und Gewinnmaximierung nicht zusammenpassen: Gewinne dürfen nicht ausgeschüttet werden, die Mittel bleiben an den gemeinnützigen Zweck gebunden. Damit eignet sich das Modell vorrangig für kommunale Träger, Stiftungen, genossenschaftliche Initiativen oder institutionelle Investoren mit gemeinwohlorientierter Strategie.
Der Leipziger Wohnungsmarkt ist in den vergangenen Jahren durch ein starkes Wachstum, steigende Mieten und eine sinkende Neubautätigkeit geprägt. Die Wohngemeinnützigkeit kann in dieser Situation zusätzliche Impulse für bezahlbaren Wohnraum setzen – sofern sich Träger finden, die das Modell nutzen, und geeignete Flächen und Projektpartner zur Verfügung stehen. Wo die ortsüblichen Mieten derzeit liegen, zeigt unsere Aufbereitung des Leipziger Mietspiegels 2025.
Die Rückkehr zur Wohngemeinnützigkeit setzt ein Signal hin zu gemeinwohlorientierten, langfristig bezahlbaren Wohnmodellen. Für Projektentwickler und Träger ergeben sich neue Optionen, aber auch Pflichten: Satzung, Mittelverwendung und Mieterauswahl müssen den gemeinnützigkeitsrechtlichen Anforderungen dauerhaft genügen.
Die Immo Hub GmbH begleitet Eigentümer in Leipzig bei der Bewertung und Vermarktung von Wohnimmobilien. Ob und wie eine gemeinnützige Struktur für Sie infrage kommt, klären Sie mit Steuerberatung und Rechtsberatung.
Sie möchten sich über aktuelle Immobilienangebote informieren und keinen Trend verpassen?
Werfen Sie einen Blick auf unsere verfügbaren Objekte – alle aktuellen Angebote finden Sie hier. Wenn Sie künftig individuell passende Immobilienvorschläge erhalten möchten, können Sie auf der Angebotsseite ganz einfach ein persönliches Suchprofil anlegen – selbstverständlich kostenfrei und unverbindlich.
Hinweis: Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine steuerliche oder rechtliche Beratung. Ob eine Körperschaft als gemeinnützig anerkannt wird, prüft das zuständige Finanzamt im Einzelfall.
Das Ziel dahinter: mehr bezahlbarer Wohnraum durch dauerhaft günstige Vermietung – im Gegenzug gelten steuerliche Erleichterungen für gemeinnützige Träger.
Quellen (abgerufen am 25.10.2026): Jahressteuergesetz 2024, BGBl. 2024 I Nr. 387 (Art. 17, Inkrafttreten Art. 56 Abs. 7) · § 52 AO · § 55 AO.
Zwangsversteigerung in Leipzig: Ablauf, Chancen und Alternativen
Zwangsversteigerung in Leipzig: Ablauf am Amtsgericht, Chancen und Risiken – und wann ein freihändiger Verkauf…
AnsehenAuswirkungen der EZB-Leitzinssenkung auf den Immobilienmarkt
Was die EZB-Leitzinssenkung für Kaufpreise, Finanzierung und Verkaufschancen in Leipzig bedeutet – Einordnung …
AnsehenBauturbo 2025: Neue Chancen für Eigentümer, Käufer und Investoren in Leipzig
Bauturbo seit 30.10.2025 in Kraft: Was § 246e BauGB erlaubt, wo die Grenzen liegen und was das für Eigentümer …
AnsehenImmobilie verkaufen in Leipzig
Von der Bewertung bis zum Notar: Ihr Immobilienverkauf in Leipzig, begleitet von Immo Hub.
AnsehenStarten Sie mit der kostenfreien, unverbindlichen Immobilienbewertung – erste Einschätzung in nur 3 Minuten.